В Казахстане появился официальный калькулятор оценки благосостояния семей. Теперь граждане могут самостоятельно проверить, к какой категории их относит государство. С 1 января 2027 года от этого будет зависеть право на получение отдельных социальных пособий из бюджета, передает @lifepvl.kz.
Однако первые результаты вызывают вопросы. Например, женщина с инвалидностью второй группы, доходом 150 тысяч тенге и автомобилем 1996 года выпуска оказалась состоятельнее 92% казахстанских семей. А семье с двумя детьми калькулятор предложил увеличить доходы за счёт трудоустройства неработающих членов семьи, хотя один из них уже занимается предпринимательством, а другой — 17-летний школьник. И как при равном доходе в 400 000 на человека в одном случае семья считается состоятельной, несмотря на наличие ипотеки, а во втором – с возможностью получения дополнительного дохода с недвижимости и без кредитов — эта семья вдруг становится потенциальным получателем пособий.
На пресс-конференции представители Министерства труда и социальной защиты населения объяснили, что новая система должна сделать распределение государственной помощи более справедливым. Семьи разделят на пять категорий благосостояния: A – высокий уровень, B – состоятельный, C – средний, D – низкий и E – наиболее нуждающиеся.
При оценке учитываются не только доходы, но и недвижимость, автомобили, предпринимательская деятельность, кредитные обязательства и социальное положение семьи. Всего методика предусматривает более 59 показателей по шести направлениям.
Чиновники заверили, что наличие квартиры или автомобиля само по себе не означает, что семья богатая. Оценка должна учитывать совокупность обстоятельств.
Но насколько объективно калькулятор оценивает реальные финансовые возможности казахстанцев?
150 тысяч тенге дохода – состоятельный класс
Представим ситуацию: женщина имеет инвалидность второй группы. Её ежемесячный доход составляет 150 тысяч тенге. У неё есть две квартиры, обе небольшие и не новые, и Toyota RAV4 1996 года выпуска. Кроме того, зарегистрировано ТОО, в котором работают пять человек. Калькулятор отнёс её к состоятельному классу.
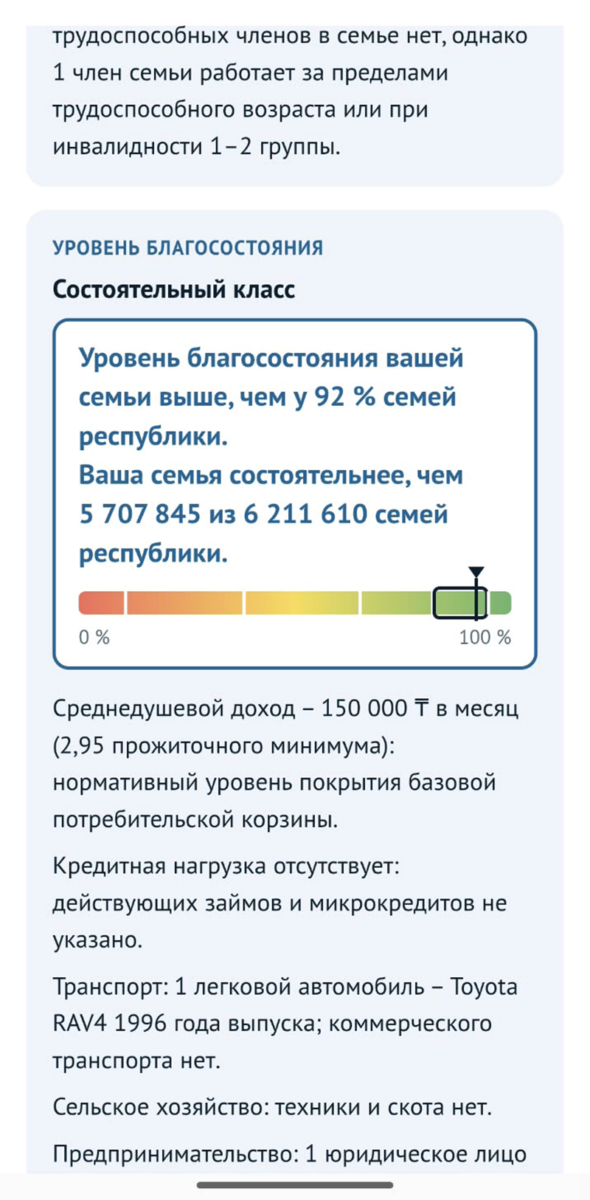
Причём, согласно результату, уровень благосостояния её семьи выше, чем у 92% домохозяйств Казахстана. Система сообщила, что она состоятельнее 5 707 845 из 6 211 610 семей республики.
При этом сам калькулятор указал среднедушевой доход в размере 150 тысяч тенге в месяц, или 2,95 прожиточного минимума. Кредитная нагрузка отсутствует, а единственный автомобиль был выпущен 30 лет назад.
Получается, что человек с инвалидностью второй группы и доходом 150 тысяч тенге оказался в числе наиболее обеспеченных жителей страны.
Вероятно, на результат повлияло наличие двух квартир и зарегистрированного юридического лица. Однако из представленного расчёта невозможно установить, какой именно показатель сыграл решающую роль.
Сам факт регистрации ТОО не означает, что его владелец получает высокую прибыль. Компания может обеспечивать работой сотрудников, выплачивать зарплаты и налоги, но это не равнозначно личному доходу учредителя.
Недвижимость тоже не всегда свидетельствует о наличии свободных денег. Квартира может использоваться для проживания членов семьи и не приносить никакого дохода.
В данном случае возникает вопрос: что именно калькулятор оценивает – реальные деньги, которыми располагает человек, или потенциальную стоимость принадлежащего ему имущества?
Министр с зарплатой 1,2 миллиона тенге тоже оказался состоятельным
На пресс-конференции калькулятор проверили и на примере министра труда Аскарбека Ертаева.
Он сообщил, что получает зарплату 1,2 млн тенге в месяц. Его супруга не работает, двое взрослых сыновей зарабатывают 600 и 400 тысяч тенге. В семье есть две квартиры площадью 60 и 100 квадратных метров и Toyota Camry 2013 года выпуска.
По результатам расчёта семья министра тоже оказалась в категории B – «состоятельный класс».
Таким образом, одинаковую категорию получили семья министра с несколькими источниками дохода и женщина с инвалидностью второй группы, доходом 150 тысяч тенге, старым автомобилем и дополнительной недвижимостью.
Конечно, наличие имущества, состав семьи и другие обстоятельства могут существенно влиять на итоговую оценку. Однако столь разные жизненные ситуации при одинаковом результате заставляют внимательнее изучить саму методику.
Семья с двумя детьми, кредитами и хроническим заболеванием тоже оказалась состоятельной
Возьмем ещё один гипотетический пример – семья из четырёх человек, в которой двое детей, одному из них 17 лет. Один родитель официально работает, второй зарегистрирован как индивидуальный предприниматель без наёмных сотрудников.
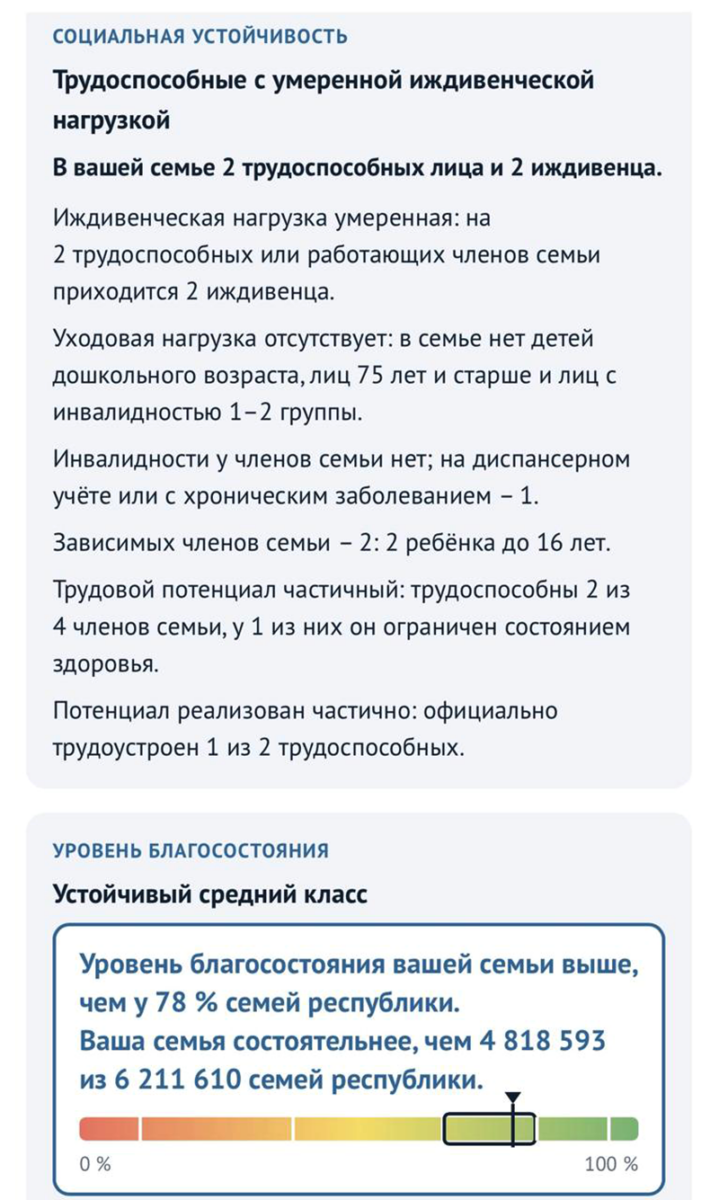
Среднедушевой доход семьи — 400 тысяч тенге в месяц. В собственности две квартиры в Астане площадью 68 и 35 квадратных метров, а также Chevrolet Cruze 2013 года выпуска. Есть действующие кредиты, в том числе ипотека. Кроме того, один из членов семьи состоит на диспансерном учёте и имеет хроническое заболевание.
Калькулятор определил семью в состоятельный класс. Согласно расчёту, она обеспеченнее 91% казахстанских семей, или 5 622 643 из 6 211 610 домохозяйств.
Но самое интересное начинается в подробном объяснении результата.
Предпринимателю предлагают устроиться на работу. А когда заниматься бизнесом?
Калькулятор учитывает доход второго родителя от индивидуального предпринимательства при оценке благосостояния семьи. Однако в разделе занятости указывает, что официально трудоустроен только один из трёх трудоспособных членов семьи.
Более того, система рекомендует увеличить доходы за счёт трудоустройства двух неработающих, в том числе старшего ребёнка – школьника.
Получается, что деньги от предпринимательской деятельности калькулятор признаёт, а саму работу предпринимателя при оценке занятости не учитывает. В пояснении прямо указано: «ИП без наёмных работников (в оценке не учитывается)».
Возникает вопрос: если человек уже работает на себя и зарабатывает деньги, почему система считает его трудовой потенциал нереализованным? Ему предлагают закрыть ИП и устроиться на работу по найму? Или продолжать заниматься предпринимательством, а после рабочего дня выходить на вторую работу? По ночам?
17-летний школьник – уже не иждивенец?
В этой же семье есть ещё один потенциальный работник, которого обнаружил калькулятор. Система указала, что в семье три трудоспособных человека и всего один иждивенец. При этом один из детей ещё несовершеннолетний, ему 17 лет. В пояснении прямо обозначено: «Зависимый член семьи один – ребёнок до 16 лет».
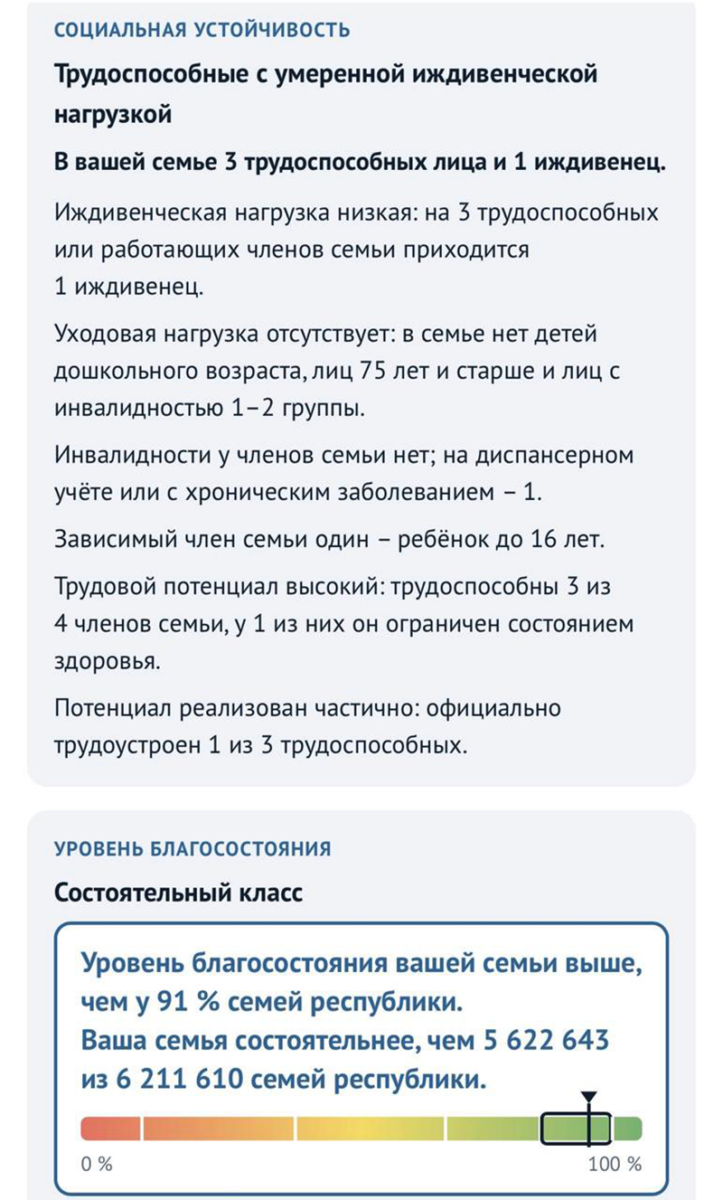
Таким образом, 17-летний подросток, который ещё получает образование, уже учитывается в составе трудоспособных членов семьи. А вместе с родителем-предпринимателем он оказывается в числе тех, чьё трудоустройство система рассматривает как резерв увеличения семейного дохода.
Но почему ребёнок старше 16 лет перестаёт считаться иждивенцем при расчёте социальной устойчивости семьи? Ведь в этом возрасте подростки, как правило, ещё учатся в школе или колледже, готовятся к поступлению в университет и продолжают финансово зависеть от родителей.
Более того, расходы на образование с возрастом ребёнка могут только увеличиваться. Однако калькулятор не показывает, каким образом они учитываются при определении благосостояния.
Нет просрочек по кредитам – значит, нет финансовых проблем?
Отдельного внимания заслуживает оценка кредитной нагрузки. В представленном расчёте система зафиксировала действующий заём под залог имущества и ещё один заём без залога. Однако, поскольку просрочек по ним нет, калькулятор сделал следующий вывод: «Просрочки нет – займы не снижают оценку благосостояния».
То есть человек может ежемесячно отдавать банкам значительную часть своего дохода, но если исправно платит по кредитам, это не уменьшает оценку его обеспеченности.
Между тем своевременное погашение кредита вовсе не означает отсутствия финансовой нагрузки. Напротив, семья может ограничивать другие расходы именно для того, чтобы не допускать просрочек. Но сколько денег остаётся после обязательных платежей, из представленного расчёта непонятно.
Ещё один фактор – недвижимость. В калькуляторе наличие второй квартиры повышает оценку благосостояния. Система рассматривает дополнительное жильё как актив, способный приносить доход.
Однако если квартира куплена в ипотеку, она может не приносить прибыли, а требовать ежемесячных платежей банку. При этом из результата неясно, учитываются ли размер ипотечного долга и реальные расходы на его обслуживание.
Получается, что система оценивает потенциальную возможность получения дохода от имущества, но не объясняет, как сопоставляет её с обязательными расходами семьи.
Хроническое заболевание есть, уходовой нагрузки нет
Калькулятор также зафиксировал, что один из членов семьи состоит на диспансерном учёте или имеет хроническое заболевание. Однако одновременно указал, что уходовая нагрузка отсутствует, поскольку в семье нет детей дошкольного возраста, людей старше 75 лет и лиц с инвалидностью первой или второй группы. Формально эти показатели не противоречат друг другу. Человек с хроническим заболеванием действительно не обязательно нуждается в постоянном уходе.
Но заболевание может требовать регулярных обследований, лечения и покупки лекарств. И здесь снова возникает вопрос: учитывает ли методика подобные расходы при определении реального благосостояния семьи?
В итоге калькулятор пришёл к выводу, что экономический потенциал домохозяйства высокий. В качестве резервов роста доходов названы трудоустройство двух неработающих членов семьи и наличие дополнительного жилья.
При этом система сама отмечает, что семья зависит от заработка единственного официально трудоустроенного человека, хотя второй родитель получает доход от предпринимательской деятельности.
400 000 средний доход – богатые семьи, но не всегда
Теоретически, семья со среднедушевым доходом в 400 000 тенге на человека в Казахстане, учитывая средний доход в стране, должна считаться состоятельной. Но тогда как объяснить следующее – представим точно такую же ситуацию: доход на каждого члена семьи 400 000 тенге, две квартиры, подержанное авто, но мы меняем возраст старшего ребёнка с 17 на 15 лет, а нагрузку в виде ипотеки убираем совсем. То есть мы уменьшили возраст ребенка, а также уменьшили финансовую кредитную нагрузку, казалось бы, семья должна остаться в категории состоятельных, тут ведь теперь точно есть возможность получения дохода со второй квартиры, но нет. Система считает иначе.
После таких манипуляций семья переместилась из «состоятельного класса» в категорию «устойчивый средний класс». Её положение снизилось с 91% до 78% по сравнению с другими казахстанскими семьями. Во втором случае школьник оказался нетрудоспособным членом семьи.
Эксперимент выявил важную особенность методики. Получается, система считает трудоспособными граждан старше 16 лет, при этом не имеет значения, продолжает ли подросток учиться в школе и полностью зависеть от родителей.
В этом случае хотелось бы получить от Минтруда подробное разъяснение, почему для оценки благосостояния выбрана именно такая возрастная граница и как при расчёте учитываются расходы на содержание и образование несовершеннолетних. Также хочется пояснения по учитыванию закредитованности населения, почему ипотека не берется в расчёт? То есть в одном случае есть ипотека – семья состоятельная, во втором ипотечной нагрузки нет – есть возможность получения реального дополнительного дохода, но семья уже «крепкий середнячок» и потенциальный получатель пособий.
Сколько казахстанцев могут остаться без пособий
С 1 января 2027 года ограничения на получение отдельных государственных пособий затронут обеспеченные семьи, отнесённые к категориям A и B. По данным Министерства труда и социальной защиты населения, сегодня выплаты из республиканского бюджета получают около 552 тысяч граждан из этих категорий. Из них 77 тысяч относятся к категории A, ещё 475 тысяч – к категории B. Всего государственные пособия из республиканского бюджета получают около 3,2 млн казахстанцев.
Однако 552 тысячи – не окончательное число граждан, которые лишатся государственной поддержки. Как пояснил министр труда Аскарбек Ертаев на пресс-конференции 16 октября, точное количество станет известно к 1 января 2027 года, поскольку категории благосостояния семей могут измениться.
Новый принцип нуждаемости распространяется на 14 из 36 видов пособий, финансируемых из республиканского бюджета. Остальные 22 вида продолжат назначать независимо от материального положения семьи. При этом выплаты из Государственного фонда социального страхования сохраняют отдельный порядок назначения.
Правительство уже подсчитало ожидаемую экономию. 14 октября премьер-министр Олжас Бектенов заявил, что благодаря пересмотру системы социальной поддержки в 2027 году бюджет сэкономит около 700 млрд тенге, а за три года – почти 2,5 трлн тенге.
По словам главы правительства, высвободившиеся средства планируют направить на другие социально значимые задачи, в том числе развитие здравоохранения и образования. Однако на пресс-конференции министр труда не представил подробного распределения этих денег, пояснив, что соответствующие решения принимает республиканская бюджетная комиссия.
Тем временем Минтруда уже тестирует добровольный отказ обеспеченных граждан от пособий. По официальным данным на 16–17 октября, после получения SMS-уведомлений свыше 200 казахстанцев заявили, что больше не нуждаются в государственной поддержке, и согласились отказаться от отдельных выплат.
Можно ли оспорить результат калькулятора?
В Министерстве труда объяснили, что официальная оценка благосостояния формируется на основании сведений государственных информационных систем. Если данные об имуществе, доходах или составе семьи ошибочны, граждане могут обратиться за их исправлением.
Оспаривать присвоенную категорию предложено через территориальные департаменты социальной защиты или сервис e-Otinish. При этом результат опубликованного калькулятора носит справочный характер и сам по себе не является решением о прекращении пособий.
Но представленные примеры поднимают другую проблему. Что делать, если все сведения указаны верно, а итоговая оценка всё равно не отражает реального финансового положения семьи?
Если система учитывает доход предпринимателя, но не признаёт его занятость, рассматривает 17-летнего школьника как потенциального работника, не снижает оценку из-за кредитов без просрочек и считает дополнительную квартиру активом, способным приносить прибыль, а в другом случае не учитывает реальную возможность получения прибыли из-за отсутствия закредитованности и относит такую же семью к классу С, —речь уже не об ошибках в государственных базах данных. Вопросы возникают к принципам самого расчёта. Не менее важно объяснить, почему женщина с инвалидностью второй группы и доходом 150 тысяч тенге оказывается состоятельнее 92% казахстанских семей.
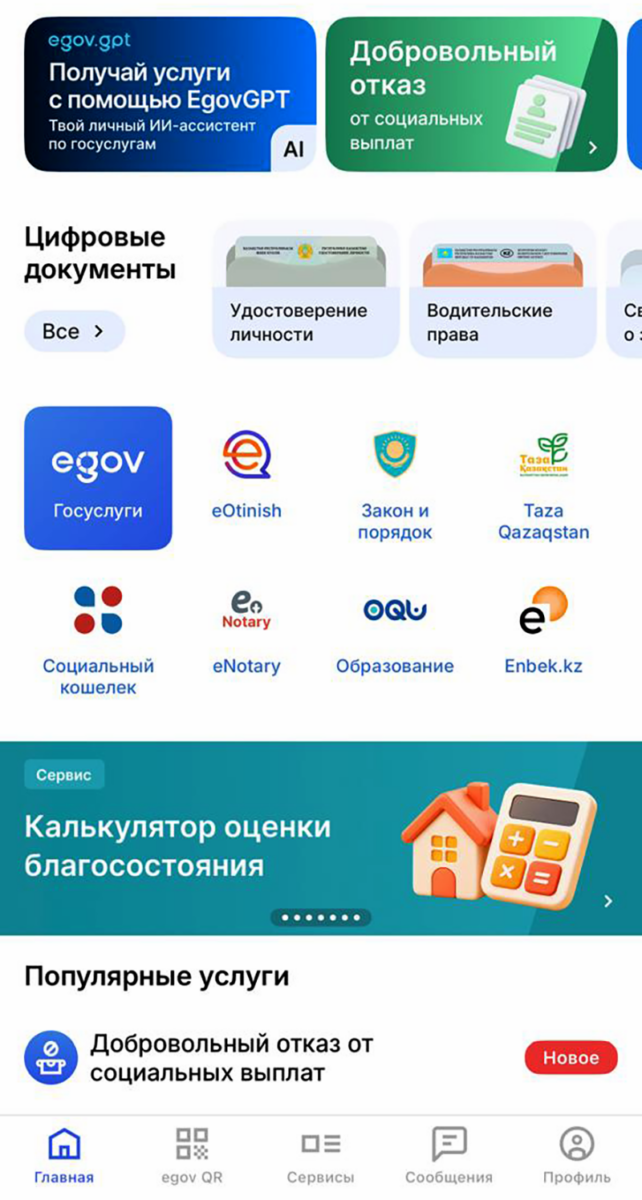
Официальный калькулятор уже доступен гражданам на портале eGov. Теперь хотелось бы увидеть прозрачность его работы. Ведь с 2027 года от подобных расчётов будет зависеть право казахстанцев на государственную поддержку.
Евгения Бодрова, Астана, специально для НЖ